
Abrir um CNPJ para prestar serviços exige decisões que vão muito além do preenchimento de formulários. A escolha inadequada do CNAE, do endereço, da natureza jurídica ou do regime tributário pode aumentar os impostos, dificultar a emissão de notas fiscais e obrigar o empreendedor a alterar a empresa pouco tempo depois da constituição.
Em Belo Horizonte, a formalização envolve a integração entre Receita Federal, Junta Comercial do Estado de Minas Gerais, Prefeitura de Belo Horizonte e, conforme a atividade, conselhos profissionais e órgãos responsáveis pelo licenciamento.
A tributação também merece atenção antes do registro. Duas empresas com faturamento semelhante podem pagar valores diferentes devido ao tipo de serviço, à folha de pagamento, às retenções, ao regime tributário e ao local em que a operação é realizada. Por isso, entender como escolher o regime tributário na abertura da empresa evita decisões baseadas apenas na aparente simplicidade do recolhimento.
Este checklist mostra o que deve ser analisado antes, durante e depois da abertura para que a empresa comece com documentos, enquadramento fiscal e processos compatíveis com sua operação.
O que é necessário para abrir uma empresa de serviços em Belo Horizonte?
Para abrir uma empresa prestadora de serviços em Belo Horizonte, o empreendedor precisa definir as atividades, validar o endereço, escolher a natureza jurídica, elaborar o ato constitutivo, registrar a empresa e obter o CNPJ. Também é necessário confirmar a inscrição municipal, verificar o Alvará de Localização e Funcionamento, habilitar a emissão de notas fiscais e escolher o regime tributário.
Dependendo do serviço, ainda podem ser exigidos registro em conselho profissional, indicação de responsável técnico e licenças específicas. O processo formal pode ser rápido, mas as decisões tomadas antes do protocolo influenciam a tributação, a responsabilidade dos sócios e a capacidade de crescimento do negócio.
O que analisar antes de abrir o CNPJ?
A abertura não deve começar pelo formulário da Redesim. Primeiro, é necessário compreender como a empresa funcionará, quais serviços serão faturados e quais custos farão parte da operação.
Corrigir um enquadramento depois da constituição pode exigir alteração contratual, pagamento de taxas, revisão de notas fiscais e atualização de cadastros públicos e privados.
Definição dos serviços que serão prestados
O empreendedor deve descrever com precisão o que será entregue ao cliente. Expressões amplas, como “consultoria”, “assessoria”, “suporte” ou “serviços administrativos”, podem abranger atividades submetidas a regras tributárias diferentes.
Antes de escolher o CNAE, é necessário responder:
- Qual serviço será efetivamente entregue?
- A execução será presencial, remota ou híbrida?
- Haverá atendimento na sede da empresa?
- O serviço depende de habilitação profissional?
- A empresa também venderá produtos?
- Haverá cessão ou locação de mão de obra?
- Os clientes estarão em Belo Horizonte, em outros municípios ou no exterior?
- A operação contará com funcionários, sócios atuantes ou profissionais terceirizados?
Essas respostas orientam a escolha do CNAE, do código municipal de serviço, do regime tributário e das licenças aplicáveis.
Escolha do CNAE principal e dos CNAEs secundários
A Classificação Nacional de Atividades Econômicas identifica as atividades exercidas pela empresa perante os órgãos públicos.
O CNAE principal deve representar a atividade predominante ou aquela que deverá concentrar a maior parte das receitas. Os CNAEs secundários devem abranger serviços adicionais que realmente façam parte da operação.
Não é recomendável escolher um código apenas porque ele aparenta oferecer tributação menor. O enquadramento precisa ser compatível com:
- o objeto social;
- os contratos firmados;
- as notas fiscais emitidas;
- os serviços anunciados no site e nas redes sociais;
- a estrutura operacional;
- as habilitações dos profissionais responsáveis.
O CNAE pode influenciar a possibilidade de adesão ao Simples Nacional, o anexo de tributação, a aplicação do Fator R, o enquadramento sindical, as licenças e o registro em conselho profissional.
Validação do endereço da empresa
Antes de assinar um contrato de locação definitivo, o endereço deve passar pela Consulta de Viabilidade.
O procedimento verifica se as atividades informadas podem ser exercidas no local escolhido e indica eventuais condições urbanísticas ou exigências de licenciamento. Segundo a Prefeitura de Belo Horizonte, a aprovação da consulta é pré-requisito para solicitar o Alvará de Localização e Funcionamento.
Mesmo empresas que trabalham remotamente precisam informar um endereço cadastral. O uso de imóvel residencial ou escritório virtual deve ser avaliado considerando:
- atendimento presencial;
- circulação de funcionários e clientes;
- armazenamento de materiais;
- regras do condomínio;
- restrições do contrato de locação;
- exigências relacionadas à atividade.
A aprovação do endereço não substitui eventuais licenças sanitárias, ambientais, urbanísticas ou profissionais.
Nome empresarial e registro da marca
O nome empresarial é definido durante a constituição da pessoa jurídica, mas seu registro não garante automaticamente a proteção da marca em todo o país.
Se o nome tiver relevância comercial, recomenda-se pesquisar sua disponibilidade no Instituto Nacional da Propriedade Industrial antes de investir em identidade visual, domínio, site, materiais impressos e campanhas publicitárias.
Essa verificação reduz o risco de a empresa construir sua presença comercial utilizando uma marca já protegida por terceiros.
Como funciona a abertura de uma prestadora de serviços na prática?
A Redesim organiza a abertura do CNPJ em três grandes fases: consulta de viabilidade, inscrição da pessoa jurídica e licenciamento. Dentro desse processo, existem decisões que precisam ser tomadas com cuidado.
1. Planejar a operação
Antes do registro, devem ser estimados:
- faturamento mensal;
- custos fixos;
- despesas diretamente ligadas aos serviços;
- necessidade de funcionários;
- valor do pró-labore;
- margem esperada;
- perfil dos clientes;
- investimentos iniciais;
- capital necessário para sustentar a operação.
Essas informações são indispensáveis para comparar regimes tributários e dimensionar o capital social.
2. Reunir os dados dos sócios
Devem ser definidos os dados pessoais, a participação no capital, os poderes de administração e as responsabilidades de cada sócio.
Quando há mais de um participante, o contrato social também deve disciplinar assuntos como:
- entrada e saída de sócios;
- transferência de quotas;
- distribuição de lucros;
- tomada de decisões;
- falecimento ou incapacidade de um dos integrantes;
- solução de conflitos;
- regras de não concorrência, quando pertinentes.
Um contrato padronizado pode ser insuficiente para negócios nos quais os sócios possuem funções, aportes ou expectativas diferentes.
3. Escolher a natureza jurídica
Entre as estruturas utilizadas por prestadores de serviços estão:
- Sociedade Limitada com dois ou mais sócios;
- Sociedade Limitada constituída por um único sócio;
- Empresário Individual;
- Sociedade Simples, conforme a natureza da atividade;
- Microempreendedor Individual, quando a ocupação é autorizada e os requisitos são atendidos.
A natureza jurídica deve ser escolhida considerando responsabilidade patrimonial, organização societária, entrada de investidores, continuidade do negócio e planos de expansão.
A Sociedade Limitada constituída por um único sócio, por exemplo, permite a formalização sem a inclusão de um sócio apenas para cumprir uma exigência estrutural. Isso não significa, porém, que a separação patrimonial seja absoluta: desvio de finalidade e confusão entre os recursos pessoais e empresariais podem permitir a responsabilização do titular.
4. Realizar a Consulta de Viabilidade
A consulta verifica a disponibilidade do nome empresarial e se as atividades podem ser exercidas no endereço escolhido.
O resultado também pode apresentar condições de funcionamento e documentos necessários para o licenciamento. Por isso, a consulta deve ser feita antes de o empreendedor assumir compromissos definitivos relacionados ao imóvel.
5. Elaborar o ato constitutivo
O contrato social ou instrumento correspondente deve apresentar, entre outros elementos:
- nome empresarial;
- endereço;
- objeto social;
- atividades econômicas;
- capital social;
- participação dos sócios;
- forma de administração;
- responsabilidades dos administradores;
- regras para distribuição de resultados;
- condições para alteração ou encerramento da sociedade.
O objeto social precisa ser coerente com os CNAEs e com a operação. Descrições excessivamente genéricas ou a inclusão de atividades desnecessárias podem ampliar as exigências de licenciamento.
6. Registrar a empresa e obter o CNPJ
Conforme a natureza jurídica e o tipo societário, o registro pode ocorrer na Junta Comercial ou no Cartório de Registro Civil de Pessoas Jurídicas competente.
A integração com a Redesim permite transmitir informações aos órgãos responsáveis e concluir a inscrição no Cadastro Nacional da Pessoa Jurídica.
A emissão do CNPJ, isoladamente, não significa que a empresa esteja pronta para operar. Ainda devem ser confirmadas as inscrições, licenças e autorizações relacionadas à atividade.
7. Confirmar a inscrição municipal
Os prestadores de serviços estabelecidos em Belo Horizonte precisam verificar o cadastro perante o município.
O Cadastro Municipal de Contribuintes de Tributos Mobiliários reúne pessoas jurídicas que exercem atividades sujeitas ao ISSQN ou às taxas municipais, como a Taxa de Fiscalização, Localização e Funcionamento.
A inscrição municipal também está relacionada à emissão de notas fiscais de serviços e ao cumprimento das obrigações estabelecidas pela Prefeitura.
8. Verificar o licenciamento
O tipo de alvará e os documentos exigidos dependem da atividade, do endereço e da classificação de risco.
Há atividades dispensadas de Alvará de Localização e Funcionamento, situações com emissão imediata e operações que dependem da apresentação de documentos adicionais. O resultado da Consulta de Viabilidade informa quais exigências se aplicam ao negócio.
Dependendo do serviço, a empresa também pode precisar de:
- licença sanitária;
- autorização ambiental;
- vistoria do Corpo de Bombeiros;
- registro em conselho profissional;
- indicação de responsável técnico;
- autorizações específicas para publicidade ou ocupação do imóvel.
9. Habilitar a emissão de notas fiscais
Antes de atender o primeiro cliente, a empresa deve confirmar:
- acesso ao sistema de emissão;
- código municipal do serviço;
- alíquota aplicável;
- regras de retenção;
- descrição que será utilizada;
- dados obrigatórios do documento;
- integração com os controles financeiro e contábil.
Uma nota fiscal emitida com código incorreto pode modificar o tratamento do ISSQN, provocar retenções indevidas e gerar divergências entre o faturamento e as declarações fiscais.
10. Organizar conta bancária, pró-labore e contabilidade
Os recursos pessoais e empresariais devem ser separados desde o início. A empresa precisa ter conta bancária própria, controle das entradas e saídas, organização dos comprovantes e critérios claros para retiradas dos sócios.
O sócio que trabalha na operação deve avaliar, com orientação contábil, a definição de pró-labore e os respectivos encargos. A distribuição de lucros precisa observar o resultado apurado e a escrituração contábil.
Retirar todo o dinheiro recebido como se fosse lucro, sem considerar despesas, impostos e obrigações, prejudica o caixa e pode criar riscos fiscais e previdenciários.
Checklist para abrir uma empresa de serviços em Belo Horizonte
| Etapa | O que deve ser definido ou providenciado | Risco de ignorar |
| Modelo de operação | Serviços, clientes, equipe e forma de execução | Estrutura incompatível com o negócio |
| Projeção financeira | Receita, custos, margem e capital de giro | Falta de recursos para manter a operação |
| CNAEs | Atividade principal e atividades secundárias | Tributação incorreta ou licenças inadequadas |
| Endereço | Consulta de Viabilidade antes da locação | Escolha de imóvel incompatível com a atividade |
| Natureza jurídica | Sócios, responsabilidade e crescimento | Exposição patrimonial ou alterações precoces |
| Contrato social | Objeto, capital, administração e regras societárias | Conflitos entre sócios e limitações operacionais |
| Registro e CNPJ | Protocolo no órgão competente | Empresa sem constituição regular |
| Inscrição municipal | Confirmação do cadastro na Prefeitura | Impedimento para emitir nota fiscal |
| Licenciamento | Alvarás, registros e autorizações | Multas, interdição ou atraso no início |
| Regime tributário | Comparação entre as alternativas | Pagamento de impostos acima do necessário |
| Nota fiscal | Código, alíquota, descrição e retenções | Recolhimentos e documentos incorretos |
| Pró-labore e folha | Remuneração dos sócios e contratações | Passivos previdenciários e trabalhistas |
| Contabilidade | Escrituração e organização dos documentos | Falta de comprovação dos resultados |
Aspectos fiscais que exigem atenção na abertura
1.ISSQN e local de recolhimento
O Imposto Sobre Serviços de Qualquer Natureza é de competência municipal e segue as regras da Lei Complementar nº 116/2003 e da legislação local.
A regra geral considera o ISSQN devido no município onde está localizado o estabelecimento prestador. Entretanto, a legislação prevê exceções em que o imposto pode ser devido no local da execução ou do tomador.
Atender um cliente de outra cidade, portanto, não significa automaticamente recolher o imposto fora de Belo Horizonte. É necessário identificar o serviço prestado e verificar a regra aplicável.
Também existem situações de retenção na fonte. Dependendo do serviço, do tomador e do município envolvido, o cliente pode descontar o ISSQN do pagamento e recolhê-lo diretamente. Esses fatores precisam ser considerados no contrato, na nota fiscal, na formação do preço e na conciliação financeira.
2.Simples Nacional
O Simples Nacional reúne diferentes tributos em um único documento de arrecadação. A simplificação, contudo, não garante que esse seja o regime mais econômico para toda empresa prestadora de serviços.
As atividades podem ser tributadas pelos Anexos III, IV ou V da Lei Complementar nº 123/2006. A classificação depende do serviço e, em algumas situações, da relação entre a folha de salários e a receita bruta.
No caso das atividades sujeitas ao Fator R, as receitas podem ser tributadas pelo Anexo III quando a relação entre a folha e a receita bruta dos 12 meses anteriores for igual ou superior a 28%. Quando o resultado fica abaixo desse percentual, a tributação ocorre pelo Anexo V.
Salários e pró-labore não devem ser elevados artificialmente apenas para alterar o anexo. A análise precisa considerar o custo previdenciário, a capacidade financeira da empresa e uma remuneração compatível com o trabalho realizado. A avaliação fica mais precisa quando o empreendedor compara os fatores explicados no conteúdo sobre como escolher o melhor regime tributário no Simples Nacional.
Desde dezembro de 2025, as empresas em início de atividade devem manifestar a intenção de ingressar no Simples Nacional durante o processo de inscrição no CNPJ. Conforme orientação da Receita Federal sobre a opção pelo Simples Nacional, quando deferida, a escolha produz efeitos desde a data da inscrição.
3.Lucro Presumido
No Lucro Presumido, muitas atividades de serviços utilizam uma base presumida de 32% para o cálculo do IRPJ e da CSLL. Também há incidência de PIS, Cofins, ISSQN e, conforme a base apurada, adicional de IRPJ.
Esse regime pode ser vantajoso para empresas com margem elevada, folha reduzida ou enquadramento pouco favorável no Simples Nacional.
A comparação não deve considerar apenas as alíquotas nominais. Retenções, encargos sobre a folha, adicional de IRPJ, margem real e obrigações acessórias também afetam o custo total.
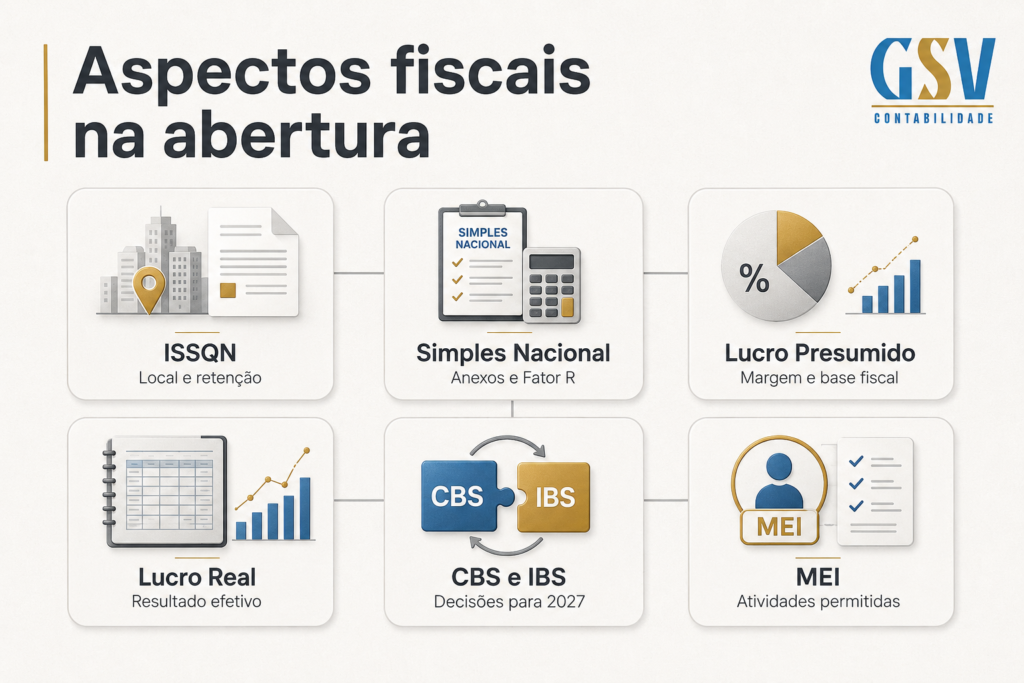
4.Lucro Real
No Lucro Real, o IRPJ e a CSLL são calculados sobre o lucro fiscal efetivamente apurado, após os ajustes previstos na legislação.
O regime exige escrituração e controles fiscais mais detalhados, mas pode ser adequado para empresas com margens reduzidas, despesas relevantes, resultados oscilantes ou enquadradas em hipóteses de obrigatoriedade.
A decisão deve considerar a qualidade dos controles, os custos de conformidade, as despesas dedutíveis e as projeções financeiras. Um planejamento tributário em Belo Horizonte permite comparar os regimes com base nos números e nas particularidades da operação.
5.Reforma Tributária e decisões para 2027
Empresas abertas em 2026 também precisam considerar os efeitos da transição para CBS e IBS.
A regulamentação permite que optantes pelo Simples Nacional mantenham o recolhimento desses tributos dentro do regime simplificado ou, em determinadas condições, façam a apuração pelo regime regular.
Essa escolha pode influenciar a geração de créditos para clientes empresariais. Em uma operação entre empresas, não basta comparar quanto a prestadora pagará: também é necessário avaliar como sua tributação interfere no crédito aproveitado pelo contratante.
Segundo a Receita Federal, as escolhas tributárias relacionadas à adesão ao Simples Nacional e ao recolhimento regular de CBS e IBS para 2027 devem observar os prazos estabelecidos durante 2026.
Como as novas regras podem afetar créditos, precificação e competitividade, vale compreender os impactos práticos da Reforma Tributária antes de definir uma estrutura fiscal pensando apenas nas regras atuais.
6.O MEI não atende a todas as atividades
O Microempreendedor Individual somente pode exercer as ocupações autorizadas e precisa respeitar os limites relacionados à receita, quantidade de empregados, participação em outras empresas e abertura de filiais.
O Portal do Empreendedor mantém a relação de condições e ocupações permitidas para o enquadramento como MEI.
Diversas profissões intelectuais regulamentadas não podem utilizar essa modalidade. O enquadramento deve ser confirmado antes da formalização para evitar desenquadramentos e cobranças retroativas.
Principais erros ao abrir uma empresa prestadora de serviços
1. Escolher o CNAE pela menor alíquota
O CNAE precisa representar a atividade real. Um código incompatível pode provocar problemas com licenças, tributação, conselho profissional e emissão de notas fiscais.
Para evitar o erro, a empresa deve confrontar os códigos escolhidos com seus contratos, serviços divulgados e forma de execução.
2. Assinar a locação antes da viabilidade
O imóvel pode apresentar restrições para atendimento ao público, circulação de pessoas ou exercício de determinada atividade.
A Consulta de Viabilidade deve ser realizada antes da contratação definitiva. Outra possibilidade é incluir no contrato uma condição que permita o cancelamento caso o endereço não seja aprovado.
3. Escolher o Simples Nacional sem fazer simulações
A facilidade de pagar uma única guia não significa menor carga tributária.
Empresas tributadas pelo Anexo V, sujeitas a retenções ou com margens específicas podem apresentar carga menor em outro regime. A comparação deve usar projeções de faturamento, folha, despesas, margem e perfil dos clientes.
4. Desconsiderar as retenções na formação do preço
ISSQN, INSS, IRRF, PIS, Cofins e CSLL podem ser retidos em determinadas operações.
Quando esses descontos não entram na proposta comercial, a empresa recebe menos do que esperava e pode enfrentar dificuldades de caixa. O contrato, a nota fiscal e a conciliação dos recebimentos precisam seguir a mesma classificação tributária.
5. Misturar recursos pessoais e empresariais
Pagar despesas particulares pela conta da empresa ou receber diretamente na conta pessoal prejudica a escrituração e dificulta a análise do resultado.
A separação financeira também ajuda a preservar a distinção patrimonial entre a empresa e seus sócios.
6. Começar a faturar sem revisar a nota fiscal
Código de serviço, alíquota, descrição e retenções devem ser conferidos antes da primeira emissão.
Erros recorrentes geram cancelamentos, substituições, atrasos nos pagamentos e inconsistências nas declarações. Fazer uma emissão de teste reduz esse risco.
Benefícios de iniciar a empresa com planejamento
Redução de custos tributários
A simulação prévia permite identificar o regime e a estrutura operacional mais compatíveis com o negócio. Isso reduz pagamentos indevidos sem recorrer a enquadramentos artificiais.
Mais segurança fiscal
Cadastros coerentes, códigos corretos e processos documentados diminuem divergências entre contratos, notas fiscais, declarações e recolhimentos.
Formação de preços mais precisa
Conhecer impostos, retenções, folha, custos fixos e margem esperada ajuda a calcular o preço mínimo de cada serviço e o resultado efetivo dos contratos.
Estrutura preparada para crescer
Um contrato social adequado, CNAEs compatíveis e controles financeiros organizados facilitam a contratação de funcionários, a entrada de sócios e a ampliação do portfólio.
Melhor gestão do caixa
Separar as contas, planejar os impostos e acompanhar os recebimentos evita que valores destinados a tributos ou despesas sejam retirados pelos sócios.
Decisões baseadas em números reais
A escrituração contábil permite acompanhar receita, custos, margem, capital de giro e lucro. O empreendedor deixa de avaliar o desempenho apenas pelo saldo disponível na conta bancária.
Perguntas frequentes sobre como abrir uma empresa de serviços em Belo Horizonte
1.Quanto custa abrir uma empresa prestadora de serviços em BH?
O custo varia conforme a natureza jurídica, o órgão de registro, as licenças, o certificado digital e os honorários profissionais. A atividade e o endereço também podem gerar exigências adicionais. Por isso, o orçamento deve ser elaborado depois da análise da operação.
2.Posso usar meu endereço residencial?
Em alguns casos, sim. A autorização depende da atividade, das características do imóvel, da existência de atendimento presencial e das regras urbanísticas. A Consulta de Viabilidade deve confirmar a possibilidade antes do registro.
3.Toda prestadora de serviços precisa de alvará?
Não necessariamente. Algumas atividades podem ser dispensadas, enquanto outras recebem alvará imediato ou dependem de documentos adicionais. O resultado da viabilidade indica o tratamento aplicável ao endereço e à atividade.
4.Qual é o melhor regime tributário para uma empresa de serviços?
Não existe um regime melhor para todos os negócios. A escolha depende do serviço, do faturamento, da folha, da margem, das retenções e do perfil dos clientes. Simples Nacional, Lucro Presumido e Lucro Real devem ser comparados com base em projeções.
5.É possível abrir uma empresa sem um sócio?
Sim. A sociedade limitada pode ser constituída por um único sócio. O empreendedor também pode avaliar outras naturezas jurídicas, considerando responsabilidade patrimonial, atividade e planos de crescimento.
6.Preciso de contador para abrir a empresa?
A orientação contábil reduz erros na escolha dos CNAEs, do regime tributário, da natureza jurídica e das inscrições. Depois da abertura, empresas que não são MEI precisam manter escrituração contábil e cumprir obrigações fiscais, trabalhistas e previdenciárias.
O que precisa estar pronto antes do primeiro atendimento?
Antes de iniciar a operação, a empresa deve ter atividade e endereço validados, registro concluído, CNPJ ativo, inscrição municipal confirmada, licenciamento verificado e emissão de notas fiscais configurada.
O regime tributário deve ser escolhido com base em uma simulação, principalmente quando a atividade pode transitar entre anexos do Simples Nacional ou quando a empresa atende outras pessoas jurídicas.
Pró-labore, folha, contratos, retenções, controle financeiro e formação de preços também precisam ser definidos antes que o faturamento aumente.
Em resumo, abrir empresa prestadora de serviço em Belo Horizonte exige coerência entre as informações registradas nos cadastros públicos e a operação realizada na prática. Esse cuidado reduz custos de correção e cria uma base mais segura para o crescimento.
Comece sua empresa com decisões que protegem o resultado
A abertura do CNPJ é apenas uma etapa. O que determina a segurança da operação são as decisões tomadas antes da primeira nota fiscal.
A GSV Contabilidade atua com abertura e legalização de empresas, planejamento tributário, gestão contábil, apuração de impostos e acompanhamento das obrigações fiscais e trabalhistas. O suporte considera a atividade, o endereço, os CNAEs, a natureza jurídica e o regime tributário antes do registro.
Com esse acompanhamento, sua prestadora de serviços pode iniciar as atividades preparada para faturar, controlar custos e crescer sem depender de correções emergenciais.
Solicite uma análise da GSV e descubra quais decisões precisam ser tomadas para estruturar sua empresa em Belo Horizonte com segurança fiscal, organização contábil e planejamento desde a abertura.