Administrar um minimercado exige atenção constante ao estoque, às compras, aos preços de venda e ao fluxo de caixa. Mesmo estabelecimentos de pequeno porte podem movimentar centenas de produtos com tratamentos tributários diferentes, tornando a gestão fiscal mais complexa do que parece.
Um erro na classificação de mercadorias, na apuração dos impostos ou no controle das perdas pode comprometer a rentabilidade do negócio.
O problema é que essas inconsistências nem sempre aparecem imediatamente: muitas vezes, são identificadas apenas quando surgem diferenças no caixa, notificações fiscais ou dificuldades para manter os fornecedores em dia.
Por isso, contratar um escritório de contabilidade para minimercados em Belo Horizonte exige avaliar mais do que o valor da mensalidade. O empresário precisa identificar se o profissional compreende as particularidades do comércio alimentício, domina a legislação aplicável em Minas Gerais e consegue transformar informações contábeis em orientações úteis para a operação.
Neste artigo, você entenderá quais critérios considerar na contratação, como funciona o acompanhamento contábil de um minimercado, quais cuidados tributários merecem atenção e o que perguntar antes de escolher um escritório.
O que avaliar ao contratar contabilidade para minimercados em Belo Horizonte?
A contratação de contabilidade para minimercados em Belo Horizonte deve considerar a experiência do escritório no varejo alimentício, o conhecimento sobre ICMS e substituição tributária em Minas Gerais, a capacidade de revisar o enquadramento tributário e a integração com sistemas de gestão.
Também é necessário avaliar o acompanhamento de estoque, folha de pagamento, obrigações fiscais e indicadores financeiros. O escritório ideal deve oferecer suporte preventivo, e não apenas calcular impostos e entregar declarações.
Por que um minimercado precisa de contabilidade especializada?
Um minimercado apresenta características operacionais que exigem acompanhamento fiscal e financeiro específico. Diferentemente de empresas que comercializam poucos produtos, esses estabelecimentos trabalham com um conjunto diversificado de mercadorias, frequentemente sujeitas a regras tributárias distintas.
Entre os produtos comercializados, podem estar alimentos básicos, bebidas, produtos de limpeza, itens de higiene e mercadorias perecíveis. Cada categoria pode apresentar particularidades quanto à tributação, classificação fiscal e controle de estoque.
A complexidade aumenta quando o estabelecimento possui açougue, padaria, rotisseria ou produção própria de alimentos.
Nessas situações, é necessário avaliar se determinadas atividades envolvem transformação, industrialização ou prestação de serviços, conforme as regras aplicáveis a cada operação.
Essas particularidades também estão presentes na tributação para supermercados em Belo Horizonte, especialmente no tratamento das mercadorias, no cumprimento das obrigações fiscais e na prevenção de erros que podem comprometer os resultados do comércio alimentício.
O impacto da tributação na margem de lucro
Imagine um minimercado que registra faturamento mensal de R$ 120 mil e apresenta margem líquida de 4%.
Nesse exemplo, o lucro mensal seria de R$ 4.800.
Se erros fiscais, desperdícios ou falhas de precificação representarem 1% do faturamento, o impacto financeiro poderá chegar a R$ 1.200 por mês.
Isso equivale a 25% do lucro inicialmente estimado.
O exemplo é ilustrativo, mas demonstra por que pequenas diferenças nos custos podem produzir consequências expressivas em negócios que trabalham com margens reduzidas.
Uma assessoria contábil especializada deve ajudar o empresário a identificar essas situações, avaliar sua origem e estruturar medidas para reduzir riscos.
Conhecimento sobre o mercado de Belo Horizonte
Além das normas federais, os minimercados precisam observar a legislação tributária de Minas Gerais e as exigências municipais relacionadas ao funcionamento do estabelecimento.
Entre os aspectos que merecem atenção estão:
- Inscrição Estadual e regularidade perante a Secretaria de Estado de Fazenda de Minas Gerais (SEF/MG).
- Emissão de documentos fiscais eletrônicos.
- Regras de ICMS e substituição tributária aplicáveis às mercadorias.
- Licenciamento e alvarás exigidos para a atividade.
- Exigências sanitárias quando houver manipulação ou comercialização de produtos sujeitos à fiscalização específica.
- Obrigações trabalhistas e enquadramento sindical.
O contador deve saber identificar quais dessas exigências se aplicam ao estabelecimento, considerando suas atividades efetivas e características operacionais.
Quais critérios considerar antes de contratar um escritório contábil?
A escolha deve começar pela análise dos serviços efetivamente prestados. Dois escritórios podem oferecer propostas com valores semelhantes, mas apresentar diferenças significativas no acompanhamento das operações.
1. Experiência comprovada no varejo alimentício
O primeiro critério é verificar se o escritório atende minimercados, supermercados, mercearias ou estabelecimentos comerciais com operações semelhantes.
A experiência nesse segmento facilita a identificação de problemas como divergências de estoque, tributação incorreta de produtos e inconsistências entre vendas e documentos fiscais.
Durante a avaliação, pergunte como o escritório realiza a conferência dos cadastros fiscais e quais procedimentos utiliza para acompanhar mudanças na legislação.
2. Capacidade de realizar planejamento tributário
O planejamento tributário deve considerar o faturamento, as despesas, as margens, a composição das receitas e as particularidades das mercadorias comercializadas.
Não basta recomendar automaticamente o Simples Nacional porque a empresa possui pequeno porte.
É necessário comparar os regimes permitidos, verificar os requisitos de enquadramento e analisar os impactos financeiros de cada alternativa.
Uma contabilidade especializada também deve acompanhar a transição da Reforma Tributária, especialmente os efeitos da CBS e do IBS sobre o varejo alimentício.
3. Integração com o sistema de gestão do minimercado
O sistema de gestão, conhecido como ERP, concentra informações fundamentais para o trabalho contábil.
Entre elas estão as entradas de mercadorias, as vendas, os documentos fiscais, as devoluções e as movimentações de estoque.
Quando essas informações não são transmitidas adequadamente ao escritório, aumenta a necessidade de lançamentos manuais e conferências posteriores.
Antes da contratação, verifique se o contador consegue trabalhar com os arquivos e relatórios produzidos pelo sistema utilizado pelo minimercado.
4. Acompanhamento financeiro e gerencial
Uma contabilidade que entrega apenas guias de impostos pode cumprir parte das obrigações legais, mas oferecer pouca visibilidade sobre os resultados da operação.
O empresário deve verificar se a proposta inclui ou permite contratar análises gerenciais, como:
- Evolução do faturamento e dos custos.
- Margem bruta e margem líquida.
- Despesas com pessoal.
- Resultado por período.
- Necessidade de capital de giro.
- Comparação entre resultados realizados e planejados.
É necessário distinguir a contabilidade obrigatória da consultoria gerencial e do BPO financeiro, pois esses serviços podem ter escopos e valores diferentes.
5. Atendimento e responsabilidade pelos processos
A contratação também deve esclarecer como ocorrerá a comunicação entre o minimercado e o escritório.
Questões como admissões, desligamentos, recebimento de notificações e problemas na emissão de notas fiscais podem exigir respostas rápidas.
Por isso, é recomendável confirmar os canais de atendimento, os prazos de resposta, os responsáveis por cada atividade e os procedimentos para situações urgentes.
Como funciona a contabilidade para minimercados na prática?
O acompanhamento contábil de um minimercado envolve uma sequência de atividades que começa na organização dos documentos e termina na análise dos resultados empresariais.
Um processo bem estruturado pode seguir seis etapas.
1. Diagnóstico fiscal e cadastral
O escritório analisa a situação do CNPJ, as atividades econômicas registradas, o regime tributário, as inscrições fiscais e possíveis pendências.
Também verifica se os códigos de atividade econômica (CNAEs) correspondem às operações realmente realizadas.
Essa análise é particularmente relevante quando o minimercado passou a oferecer novos serviços ou ampliar seu mix de produtos.
2. Revisão dos cadastros de mercadorias
A classificação fiscal deve considerar a Nomenclatura Comum do Mercosul (NCM), a descrição do produto e as regras tributárias aplicáveis.
O escritório pode orientar a revisão dos códigos fiscais e das parametrizações do ERP, em conjunto com o responsável pelo sistema e pela operação comercial.
Essa etapa ajuda a prevenir recolhimentos incorretos e inconsistências nos documentos fiscais.
3. Conferência das movimentações fiscais
As informações de compras e vendas precisam ser conciliadas com os documentos fiscais e registros contábeis.
O procedimento inclui identificar notas não registradas, devoluções, cancelamentos e diferenças entre movimentações físicas e fiscais.
Também é necessário verificar a correta utilização de códigos como CFOP, CST e CSOSN, conforme o regime e a operação.
4. Apuração dos tributos e cumprimento das obrigações
Com os registros organizados, o escritório realiza a apuração dos tributos aplicáveis e prepara as obrigações acessórias.
O conjunto de declarações depende do enquadramento tributário, da atividade e das exigências vigentes.
O acompanhamento deve incluir conferências antes da transmissão e comunicação antecipada dos vencimentos ao empresário.
5. Administração contábil da folha de pagamento
Quando há funcionários, a assessoria trabalhista deve contemplar os procedimentos relacionados à folha, férias, décimo terceiro salário, encargos e obrigações eletrônicas.
Também devem ser observadas as regras de jornada, descanso, adicionais e convenções coletivas aplicáveis.
6. Análise periódica dos resultados
Os dados contábeis devem permitir compreender a evolução financeira do negócio.
Por exemplo, um aumento nas vendas não representa necessariamente maior lucratividade se o custo das mercadorias, as perdas e as despesas operacionais crescerem em proporção superior.
A análise conjunta desses indicadores ajuda o empresário a tomar decisões mais consistentes sobre compras, preços e expansão.
Aspectos tributários e fiscais que exigem atenção dos minimercados
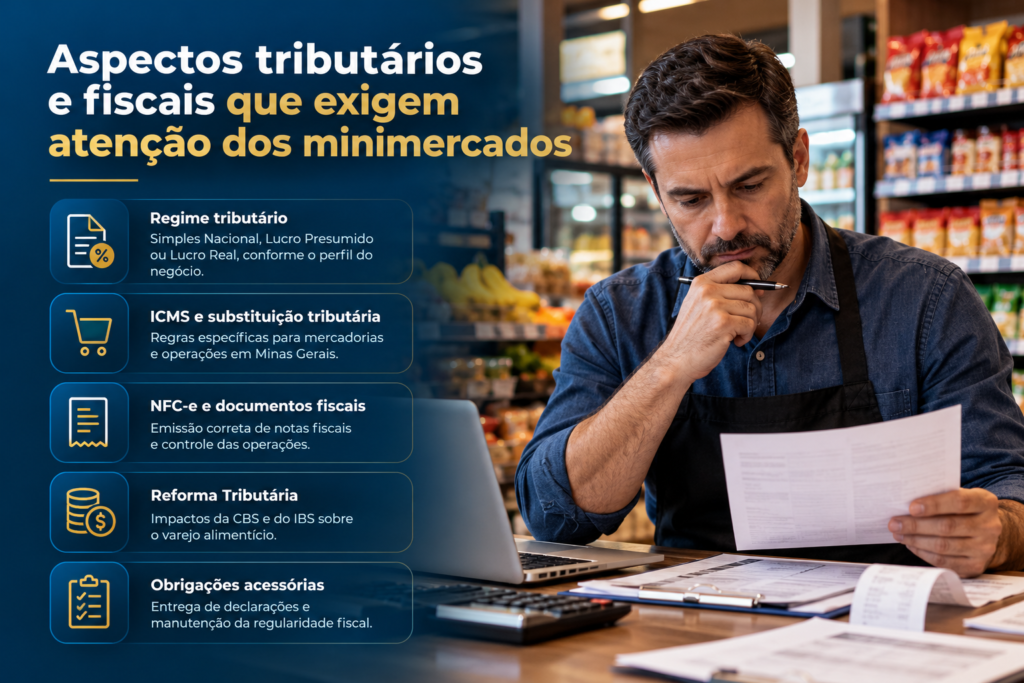
A tributação de um minimercado não depende apenas do seu faturamento. O regime escolhido, a natureza das mercadorias e a forma como as operações são registradas influenciam diretamente o valor dos impostos e as obrigações exigidas.
Simples Nacional, Lucro Presumido ou Lucro Real?
O Simples Nacional costuma ser considerado por pequenos estabelecimentos devido à sistemática unificada de recolhimento. Entretanto, nem sempre representa a alternativa economicamente mais vantajosa.
No comércio, as receitas normalmente são analisadas conforme as regras do Anexo I da Lei Complementar nº 123/2006, observadas as particularidades tributárias de cada operação.
Mercadorias sujeitas à substituição tributária, à tributação monofásica ou a tratamentos específicos podem exigir segregação das receitas para evitar recolhimentos inadequados.
No Lucro Presumido, a apuração dos tributos federais segue regras próprias, enquanto o ICMS permanece sujeito à legislação estadual.
Já no Lucro Real, a tributação sobre o resultado considera o lucro efetivamente apurado, com ajustes previstos na legislação. Esse regime também exige controles contábeis e fiscais mais detalhados.
A escolha deve resultar de uma simulação fundamentada nos números do estabelecimento, incluindo as mudanças da Reforma Tributária.
ICMS e substituição tributária em Minas Gerais
O Imposto sobre Circulação de Mercadorias e Serviços (ICMS) possui relevância direta nas operações de compra e venda de mercadorias.
Em Minas Gerais, as regras estão disciplinadas pelo Regulamento do ICMS, aprovado pelo Decreto Estadual nº 48.589/2023, e por normas complementares.
A substituição tributária do ICMS, conhecida como ICMS-ST, permite que o recolhimento relativo a determinadas operações subsequentes seja atribuído a outro contribuinte da cadeia, conforme a legislação.
Para um minimercado, isso significa que parte das mercadorias adquiridas pode apresentar tratamento diferente daquele aplicado a produtos sujeitos à tributação regular.
O escritório contábil deve avaliar:
- A correta identificação das mercadorias sujeitas à substituição tributária.
- A aplicação de regras específicas conforme a origem e o destino das compras.
- A possibilidade de restituição ou complementação do ICMS-ST nas hipóteses legais.
- O tratamento das receitas na apuração dos tributos.
- A consistência das informações registradas no ERP.
Um cadastro fiscal incorreto pode provocar recolhimento indevido ou insuficiente de impostos.
Além da conferência periódica, a empresa pode avaliar oportunidades relacionadas à recuperação de créditos tributários para supermercados, desde que os valores sejam identificados e validados com base na legislação, nos documentos fiscais e nas operações realizadas.
NFC-e e documentos fiscais eletrônicos
A Nota Fiscal de Consumidor Eletrônica (NFC-e), modelo 65, documenta operações típicas de venda ao consumidor final, observadas as condições legais.
Em Minas Gerais, a emissão segue a regulamentação estadual e os procedimentos técnicos estabelecidos pela administração tributária.
Conforme as orientações oficiais da Secretaria de Estado de Fazenda de Minas Gerais sobre a NFC-e, o documento é utilizado em operações varejistas abrangidas por sua regulamentação, inclusive em determinadas situações de entrega em domicílio.
A assessoria contábil deve acompanhar a emissão, o armazenamento dos documentos eletrônicos, os procedimentos de cancelamento e a consistência dos dados fiscais.
Também é necessário diferenciar as operações que exigem NFC-e daquelas documentadas por NF-e, modelo 55.
Reforma Tributária: como preparar o minimercado para 2027?
A Reforma Tributária sobre o consumo representa uma mudança relevante para o varejo alimentício.
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 estabeleceram o novo sistema, baseado na Contribuição sobre Bens e Serviços (CBS), no Imposto sobre Bens e Serviços (IBS) e no Imposto Seletivo.
A transição exige atenção ao seguinte cronograma:
- 2026: fase de testes e adaptação ao IBS e à CBS, conforme as regras de cumprimento das obrigações.
- 2027: início da cobrança da CBS em substituição ao PIS e à Cofins, com o IBS em fase transitória.
- 2029 a 2032: substituição gradual do ICMS e do ISS pelo IBS.
- 2033: implantação integral do novo modelo de tributação sobre o consumo.
Essas etapas constam das orientações da Receita Federal sobre a Reforma Tributária do Consumo, com regulamentações específicas para sua execução.
Para minimercados, a preparação envolve revisar os cadastros de mercadorias, acompanhar as alterações nos documentos fiscais e avaliar como os novos tributos afetarão os preços e o capital de giro.
Outro ponto relevante é o tratamento dos alimentos.
O artigo 125 da Lei Complementar nº 214/2025 prevê alíquota zero de IBS e CBS para os produtos da Cesta Básica Nacional de Alimentos relacionados no Anexo I, respeitadas as classificações fiscais e condições legais.
Isso não significa que qualquer produto comercializado como alimento terá tributação zerada.
O enquadramento depende da descrição legal e da classificação correspondente, razão pela qual o cadastro fiscal precisa ser revisado individualmente.
A legislação também estabelece tratamentos diferenciados para determinados alimentos e outras mercadorias.
Para entender como essas mudanças podem influenciar os resultados do comércio alimentício, vale aprofundar a análise sobre o impacto do IBS e da CBS nos preços e nas margens dos supermercados, especialmente em relação à formação de preços, ao aproveitamento de créditos e ao fluxo de caixa.
O que a Reforma Tributária muda na contratação do contador?
O escritório deve demonstrar capacidade de acompanhar simultaneamente as regras vigentes e a implantação do novo sistema.
Também precisa orientar a atualização do ERP, a revisão da precificação e a avaliação dos impactos financeiros, sem presumir que todos os minimercados terão aumento ou redução de carga tributária.
Além disso, o empresário deve verificar se a assessoria possui procedimentos para acompanhar novas obrigações fiscais e orientar a equipe responsável pelos cadastros de produtos e pela emissão de documentos eletrônicos.
Comparativo: o que avaliar nos regimes tributários para minimercados?
A tabela apresenta diferenças relevantes para uma avaliação inicial. A escolha definitiva depende de simulações individualizadas e da legislação aplicável ao período.
| Critério | Simples Nacional | Lucro Presumido | Lucro Real |
| Elegibilidade | Limite geral de receita de R$ 4,8 milhões anuais, observadas as condições legais | Regra geral até R$ 78 milhões de receita anual no ano anterior, com exceções | Obrigatório em determinadas situações e facultativo em outras |
| IRPJ e CSLL | Regras de apuração integradas ao regime | Base presumida conforme a atividade | Baseada no lucro tributável apurado |
| ICMS | Recolhimento conforme regras do Simples e hipóteses de tributação fora do DAS | Apuração estadual própria | Apuração estadual própria |
| PIS/Cofins até 2026 | Sistemática do Simples | Regime geralmente cumulativo | Regime geralmente não cumulativo |
| Complexidade operacional | Menor em diversos procedimentos, com exceções relevantes | Intermediária | Maior exigência de controles |
| Principal ponto de atenção | Segregação das receitas e enquadramento | Margens efetivas e carga tributária | Resultado tributável, créditos e controles |
A partir de 2027, a comparação também deverá considerar as regras de IBS e CBS, inclusive as alternativas legalmente disponíveis para empresas do Simples Nacional.
O regime mais vantajoso não pode ser definido apenas pela menor alíquota nominal. O valor efetivamente recolhido, as possibilidades de crédito, o perfil das operações e os custos administrativos precisam integrar a análise.
Quanto custa contratar contabilidade para minimercados em Belo Horizonte?
O preço da assessoria contábil depende da complexidade do estabelecimento e dos serviços incluídos na contratação.
Um minimercado com poucos funcionários, um único ponto de venda e operações comerciais simples tende a apresentar necessidades diferentes das de uma empresa com várias unidades, açougue, padaria e elevado volume de documentos fiscais.
Entre os fatores que influenciam os honorários estão o faturamento, o número de colaboradores, a quantidade de estabelecimentos, o regime tributário e a necessidade de serviços adicionais.
Também devem ser considerados os trabalhos de regularização, revisão tributária, implantação de processos e acompanhamento gerencial.
Como comparar propostas contábeis?
Antes de escolher pelo menor preço, solicite uma proposta que esclareça quais atividades estão incluídas na mensalidade e quais serão cobradas separadamente.
É recomendável verificar se há acompanhamento fiscal, contábil, trabalhista, orientação sobre parametrização de produtos e reuniões periódicas.
Uma mensalidade aparentemente econômica pode resultar em custos adicionais quando procedimentos necessários à operação não estão previstos no contrato.
Por outro lado, contratar serviços que o estabelecimento não utiliza também pode elevar despesas sem benefício proporcional.
A comparação deve considerar a relação entre escopo, responsabilidade, qualidade técnica e necessidades reais do minimercado.
Quais são os principais erros na contratação de contabilidade para minimercados?
Algumas decisões podem comprometer a qualidade do acompanhamento contábil e aumentar a exposição do estabelecimento a riscos fiscais e financeiros.
1. Escolher o escritório exclusivamente pela mensalidade
O menor honorário não garante a cobertura de todas as atividades necessárias.
Quando o contrato não prevê revisões fiscais, acompanhamento especializado ou orientação operacional, o empresário pode precisar contratar serviços adicionais.
Como evitar: compare propostas pelo escopo e pelos resultados esperados, não apenas pelo preço.
2. Não verificar a experiência com supermercados e minimercados
Um escritório sem familiaridade com o varejo alimentício pode apresentar dificuldades para interpretar situações envolvendo substituição tributária, produtos monofásicos e movimentações de estoque.
Como evitar: questione sobre a experiência no segmento e peça exemplos dos procedimentos utilizados para controlar essas operações.
3. Manter cadastros fiscais desatualizados
Produtos com NCM ou parametrizações incorretas podem gerar erros na emissão de documentos e na apuração dos tributos.
Como evitar: estabeleça uma rotina de revisão dos cadastros, especialmente quando houver novos produtos ou alterações legais.
4. Não conciliar estoque, compras e vendas
Divergências entre mercadorias adquiridas, vendidas e registradas podem esconder perdas, erros de lançamento e problemas de controle interno.
Como evitar: realize inventários periódicos e mantenha procedimentos de conciliação entre os sistemas comercial, fiscal e contábil.
5. Confundir faturamento com lucro
Um aumento no volume de vendas pode coexistir com redução da margem de lucro.
Isso ocorre quando despesas, perdas, custos de aquisição ou descontos crescem acima da receita.
Como evitar: acompanhe indicadores de rentabilidade e avalie os resultados após a consideração dos custos e despesas.
6. Não preparar a operação para mudanças tributárias
A falta de planejamento para a Reforma Tributária pode gerar dificuldades na atualização de sistemas, classificação de produtos e formação de preços.
Como evitar: organize um cronograma de adaptação com o contador e os responsáveis pela tecnologia e pela gestão comercial.
Quais benefícios uma contabilidade especializada oferece ao minimercado?
Uma assessoria contábil adequada não elimina os desafios operacionais do varejo, mas oferece informações e controles para administrá-los com maior precisão.
Melhor controle dos custos e das margens
A análise contábil permite identificar alterações relevantes nos custos das mercadorias, nas despesas operacionais e na rentabilidade.
Com essas informações, o empresário pode revisar preços, negociar condições de compra e avaliar produtos com baixo desempenho.
Maior segurança no cumprimento das obrigações fiscais
A conferência dos registros e o acompanhamento das normas reduzem a probabilidade de erros em declarações, documentos fiscais e recolhimentos.
Isso contribui para diminuir riscos de multas, autuações e despesas decorrentes de inconsistências tributárias.
Decisões financeiras mais fundamentadas
Demonstrativos contábeis confiáveis ajudam a compreender a capacidade de pagamento, o resultado do negócio e a necessidade de recursos para manter a operação.
Essas informações também podem apoiar decisões sobre investimentos, contratação de funcionários e abertura de novas unidades.
Planejamento para expansão
Antes de ampliar o estabelecimento ou abrir outra loja, é necessário avaliar os impactos sobre custos fixos, tributação, estrutura de pessoal e capital de giro.
A contabilidade oferece dados que ajudam a comparar cenários e identificar as condições financeiras necessárias para sustentar o crescimento.
Perguntas frequentes sobre contabilidade para minimercados em Belo Horizonte
1. Minimercado pode ser enquadrado no Simples Nacional?
Sim. Um minimercado pode optar pelo Simples Nacional quando atende aos requisitos da Lei Complementar nº 123/2006, incluindo limites de receita e demais condições legais. Entretanto, é necessário avaliar a tributação das mercadorias e comparar o regime com outras alternativas permitidas.
2. Qual é o melhor regime tributário para um minimercado?
Não existe um regime universalmente mais vantajoso. A escolha depende do faturamento, das margens, das despesas, da composição das vendas e das regras aplicáveis. Uma simulação tributária permite comparar os custos e identificar a alternativa mais adequada.
3. Minimercado precisa emitir nota fiscal em todas as vendas?
As operações devem ser documentadas conforme as exigências fiscais aplicáveis. Em Minas Gerais, a NFC-e é utilizada nas vendas varejistas abrangidas por sua regulamentação, enquanto outras operações podem exigir NF-e. O escritório deve orientar a emissão correta em cada situação.
4. É possível trocar de contador sem interromper as atividades?
Sim. A troca de escritório contábil pode ocorrer sem interromper as vendas, desde que exista uma transição organizada. É necessário transferir documentos, informações fiscais, registros trabalhistas e acessos, além de definir as responsabilidades pelos períodos anteriores e posteriores à mudança.
5. A Reforma Tributária vai aumentar os impostos dos minimercados?
Não é possível afirmar que todos terão aumento. O impacto dependerá do regime tributário, das mercadorias comercializadas, das regras de créditos e dos tratamentos diferenciados. Uma análise individualizada será necessária para estimar os efeitos sobre a carga tributária e as margens.
6. Um minimercado pequeno precisa de acompanhamento financeiro?
Sim. Mesmo com estrutura reduzida, o estabelecimento precisa acompanhar custos, despesas, estoques e disponibilidade de caixa. A contabilidade pode fornecer demonstrativos e análises, conforme o serviço contratado, que ajudam a identificar problemas e orientar decisões comerciais.
Como tomar uma decisão mais segura ao escolher a contabilidade?
A contratação de um escritório contábil deve considerar as características reais da operação e os objetivos do empresário.
Para um minimercado, os principais critérios são a experiência no comércio alimentício, o conhecimento da legislação de Minas Gerais, a capacidade de revisar o enquadramento tributário e a organização dos processos fiscais.
Também é necessário avaliar se o escritório consegue trabalhar com informações do sistema de gestão e oferecer análises que contribuam para a administração financeira.
Com a transição da Reforma Tributária, a preparação dos cadastros, dos documentos fiscais e da formação de preços passa a integrar a avaliação da qualidade da assessoria.
A melhor escolha é aquela que combina conformidade fiscal, acompanhamento técnico e informações úteis para proteger a rentabilidade e sustentar o crescimento do minimercado.
Seu minimercado precisa de uma contabilidade que compreenda sua operação?
A gestão de um minimercado envolve decisões tributárias, financeiras e trabalhistas que influenciam diretamente seus resultados. Para manter uma operação organizada e preparar o negócio para as mudanças fiscais, é necessário contar com acompanhamento especializado.
A GSV Contabilidade oferece soluções de gestão contábil, planejamento tributário, consultoria empresarial, legalização de empresas e assessoria trabalhista, com atuação especializada no setor supermercadista.
Com conhecimento das particularidades do comércio alimentício, a equipe pode apoiar a avaliação do enquadramento tributário, a organização dos processos contábeis, a identificação de riscos fiscais e a preparação para os impactos da Reforma Tributária.
Se você administra um minimercado em Belo Horizonte e deseja entender como melhorar sua gestão fiscal e financeira, converse com a equipe da GSV Contabilidade e apresente as necessidades do seu estabelecimento.
Uma avaliação adequada da estrutura tributária e dos processos contábeis pode ser o primeiro passo para proteger suas margens, reduzir inconsistências e planejar o crescimento do negócio.